

試算表に違和感を見つけたら?中小企業が実践したい「異常値と原因」の調べ方
試算表に違和感を見つけたら?中小企業が実践したい「異常値と原因」の調べ方
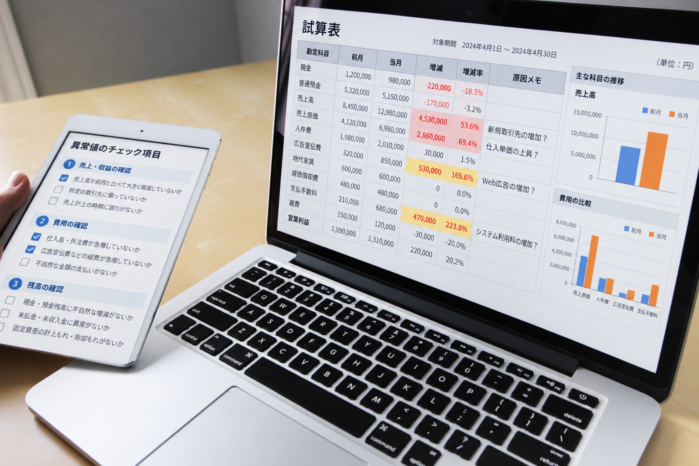
毎月の試算表を眺めて、「売上は増えたのに利益が減った」「いつもより外注費が多い」「預金が予想以上に少ない」と感じたことはありませんか。数字に違和感があっても、すぐに値上げや経費削減を決めるのは早計です。原因は、実際の業績変化だけでなく、入力漏れや計上月のずれかもしれません。
試算表は、取引を記帳した結果を勘定科目ごとに集計した表です。残高試算表や合計残高試算表などがあり、会社のお金の動きを確認する出発点になります。ただし、試算表だけで「なぜ変化したか」まで分かるわけではありません。数字を手掛かりに請求書や取引記録を確認して、初めて原因が見えてきます。
本記事では、試算表の作り方そのものではなく、気になる数字を見つけた後の「切り分け」「確認」「対策」「再点検」に注目します。経理担当者が一人の会社や、経営者自身が帳簿を見ている小規模事業者でも取り組めるよう、架空のケースと実務上の確認順序を紹介します。
1.最初に「記帳の問題」と「経営の変化」を切り分ける
① 集計条件と対象期間をそろえる
試算表の数値が急に変わったとき、最初に行いたいのは前年や前月との単純比較ではなく、対象期間と記帳の状態の確認です。同じ会社でも、月途中の試算表と月末締め後の試算表では意味が違います。先月は請求書を全件入力済みでも、今月は一部が未入力なら、比較によって間違った結論に至りかねません。
まず「何月分の資料か」「締め処理は終わったか」「税込・税抜などの集計条件は同じか」をそろえましょう。会計ソフトの表示範囲や部門の絞り込みが前回と違っていないかも見ます。特に年度初めや会計ソフトの切替直後は、集計条件の確認が有効です。
② 仕訳と元資料を照合する
次に、金額の大きい科目や前月と差がある科目の内訳を開き、仕訳帳・総勘定元帳で日付、相手先、摘要をたどります。仕訳帳は取引を日付順に記録したもの、総勘定元帳は科目別の記録です。試算表に出た数字を元の請求書、領収書、通帳明細へ戻せる状態が理想です。
例えば外注費が突然2倍になったとき、二重入力があれば訂正が必要です。一方、臨時の大型案件で外注が増えたなら数字自体は正しく、利益率や受注条件を検討する問題になります。また、本来は翌月に対応する費用が当月に入っている可能性もあります。会計処理には契約内容や採用している会計方針が関係するため、判断に迷うものは経理責任者や税理士に相談しましょう。
③ 影響の大きい問題から優先して調べる
違和感のある数字に赤印を付けるだけでは改善につながりません。「数値」「確認した資料」「事実として分かったこと」「まだ分からないこと」を一行ずつ記録しておくと、思い込みによる判断を防ぎやすくなります。
確認の優先順位を付ける際は、差額だけでなく会社への影響も考えましょう。例えば1万円の経費増加より、来週支払期限を迎える100万円の売掛金の入金遅れのほうが、当面の資金管理では重要かもしれません。一方、少額でも毎月同じ入力ミスが起きるなら、放置すると決算時の修正負担が大きくなります。金額、緊急度、継続性の三つを意識すると、少人数でも効率的に確認を進められます。
2.見逃したくない5つの変化と、確かめたい資料
① 売上が増えたのに利益が減る
売上高だけでなく、売上原価や外注費がどの程度増えたかを確認します。売上総利益は売上高から売上原価を差し引いた金額で、売上総利益率は売上総利益を売上高で割って求めます。利益率の低下は仕入価格の上昇、値引き、低採算の受注増加などが原因になり得ますが、試算表だけで理由は決められません。商品別の売上資料や仕入請求書、見積書で裏付けを取ります。
② 特定の経費だけ急増する
通信費、広告宣伝費、外注費などが大きく増えた場合は、金額そのものと発生理由を分けて考えます。年払いのシステム利用料、設備の修理、採用に伴う求人費など、単発の支出が含まれることもあります。毎月続く費用なのか一度限りなのかで、今後の利益見通しは変わります。契約書や請求書を見て、重複入力や科目の取り違えも確かめます。
③ 売掛金が売上以上の勢いで増える
売掛金は売上を計上していても、まだ代金を受け取っていない状態を表します。売上高が横ばいなのに売掛金が増えるなら、回収時期の遅れ、大口取引の発生、入金消込の未処理などを疑います。ただし、締め日と支払条件の関係で一時的に増えることもあります。得意先別の売掛金一覧と請求書、入金明細を照合し、支払期日を過ぎたものを個別に確認しましょう。
④ 預金残高が想定より少ない
利益と預金の増減は一致しません。売掛金の増加、借入金の元本返済、設備の購入、未払金の支払などは預金に影響しますが、すべてがその月の費用になるわけではないためです。まず通帳残高と帳簿残高を照合し、未記帳の振込、手数料、カード決済などを調べます。そのうえで直近の入金・支払予定を確認し、足りなくなる時期がないかを資金繰り表で検討します。
⑤ 数字が突然跳ね上がる、またはゼロになる
前年同月にはあった費用が急にゼロになったり、通常は少額の科目に大きな残高が出たりするときは、単純な増減分析だけでなく計上漏れ・付替え・取引変更を疑います。例えば人件費がゼロでも、人が退職したとは限りません。給与データの未反映や科目の変更かもしれません。部門担当者への確認と元資料への突合が重要です。
これらの変化を見つけたら、すべてを同時に追いかける必要はありません。金額が大きいもの、毎月繰り返しているもの、支払期限が迫るものから順番に確認しましょう。小さな誤差でも同じ原因で繰り返し発生する場合は、業務手順そのものを見直す価値があります。
3.ケーススタディ|売上230万円なのに利益が半分になった
① 前月と今月の数字を比べる
ここからは架空の小規模サービス会社A社の月次データで考えます。実在企業の実績や業界平均ではありません。比較のため、以下の「仕入・外注費」と「その他経費」はすべて当月の費用に正しく計上され、税金などは計算から除く単純化した例です。
| 項目 | 前月 | 今月 | 差額(今月 – 前月) |
| 売上高 | 200万円 | 230万円 | +30万円 |
| 仕入・外注費 | 80万円 | 115万円 | +35万円 |
| その他経費 | 90万円 | 100万円 | +10万円 |
| 営業利益 | 30万円(利益率15%) | 15万円(利益率約6.5%) | -15万円 |
A社の前月は売上200万円、仕入・外注費80万円、その他経費90万円で利益30万円でした。今月は売上230万円、仕入・外注費115万円、その他経費100万円で利益15万円です。売上は30万円増えたのに、利益は15万円減っています。計算すると、前月の売上に対する利益率は15%、今月は約6.5%です。
② 利益が減った原因を数値で分解する
この段階で「人件費が高すぎる」「今すぐ値上げが必要」と決めるのは危険です。まず差額を分解してみましょう。売上増加はプラス30万円、仕入・外注費増加はマイナス35万円、その他経費増加はマイナス10万円です。合計はマイナス15万円となり、利益減少額と一致します。利益の変化を数字で説明できるようになりました。
③ 外注費とその他経費の内訳を確認する
次に外注費35万円の増加について、取引先別に見ます。仮に大型案件の外注が25万円増え、既存業務の仕入単価上昇によって10万円増えたと分かったら、調べるポイントは別々です。大型案件では受注価格に見合う粗利が確保できているか、仕入単価については契約価格や値上げ時期がどう変わったかを検討します。これは原因の仮説であり、実際には契約書や原価内訳で確認しなければなりません。
その他経費10万円の増加も、広告費を一時的に増やしたためなのか、毎月の固定費が上がったのかで対応が異なります。一時的な広告施策なら効果測定の期間を決め、継続費用なら来月以降の損益見通しに反映します。ここで初めて、見積価格の見直し、発注条件の変更、低採算案件の選別などが検討対象になります。
④ 利益と手元資金を分けて考える
さらに注意したいのは、売上230万円が当月中に全額入金されたとは限らないことです。利益が15万円残っても、売掛金の回収が翌月以降なら、今月の支払い原資として使えるとは限りません。試算表で採算を確認した後、入金予定と支払予定を別に把握しましょう。
4.異常値を見つけた後の改善を4段階で進める
① 確認事項を具体的にする
第一段階は「確認事項を一つの文章にする」ことです。「経費が高い」では曖昧ですが、「外注費が前月より35万円増え、主因となった取引先と案件を確認する」なら、担当者が取るべき行動がはっきりします。数字を確認する相手も、経理だけでなく営業や現場責任者に広げる必要があるか判断できます。
② 元資料で事実を確定する
第二段階は「元資料で事実を確定する」ことです。売上なら請求書と契約書、経費なら請求書と発注書、預金なら通帳明細、売掛金なら入金予定表などを使います。確認した資料の年月日を記録し、事実と推測を区別しましょう。帳簿の誤りが判明した場合は、適切な手続きで修正し、修正前後の比較ができるようにします。
③ 対策に期限と担当者を付ける
第三段階は「対策に期限と担当者を付ける」ことです。例えば、見積の原価計算方法を営業担当が翌月までに点検する、請求書の送付状況を経理担当が週ごとに確認する、といった形です。対策が数字で評価できるなら、利益率や回収予定日などの指標も設定します。ただし、数字を改善するためだけに必要な支出をやめると、品質や顧客対応に悪影響が出る場合があります。
④ 翌月に改善効果を検証する
第四段階は「翌月に検証する」ことです。改善策を実行しても、すぐに成果が出るとは限りません。単発の費用がなくなっただけで利益率が戻った可能性もあります。比較条件をそろえ、改善策を実施した案件とそうでない案件を見比べ、どこまで効果が確認できたかを記録します。期待と違えば仮説を修正し、新たな対策を考えましょう。
中小企業庁の資料では、ローカルベンチマークという経営状態を把握する仕組みで、営業利益率などの財務指標に加えて事業内容や業務の流れといった非財務情報も確認しています。試算表の数字だけを見て対策を決めない、という考え方と整合的です。自社の数字を実際の仕事の流れに結び付けて考えることが重要です。
日々の運用では、確認メモを複雑にする必要はありません。「対象月」「気になる科目」「差額」「原因の確認先」「次の行動」「確認予定日」の六項目があれば十分に始められます。例えば「外注費・前月比35万円増・案件別原価表を営業担当が確認・来週の会議で共有」と書いておけば、翌月に何を振り返るかが明確です。数字を担当者への批判に使うのではなく、情報を共有して改善する道具として活用しましょう。
5.試算表だけでは判断できない5つの視点
① 売掛金・買掛金の期日
試算表は便利ですが、経営判断に必要な情報のすべてを載せているわけではありません。例えば、売掛金残高だけでは各請求書の入金予定日や回収の見込みは分かりません。期日を過ぎた請求書があるかは、得意先別の明細や入金管理表を確認する必要があります。買掛金や未払金についても、支払予定日を見なければ直近の資金負担は把握できません。
② 在庫の実態
在庫を扱う会社なら、帳簿上の棚卸資産の額だけでなく、実際に売れる状態なのか、長期間動いていない商品がないかを確かめます。売上が順調でも、不要な在庫が増えていれば資金が商品に滞留している場合があります。ただし、季節商品や納期の長い材料には一定の在庫が必要です。残高が多いことを、それだけで無駄と決めつけないようにしましょう。
③ 決算整理事項の有無
また、試算表の数字は記帳のタイミングや会計処理の前提に左右されます。期末にまとめて処理している減価償却費や、未計上の請求書があれば、月次の利益をそのまま年間の見通しに使うのは適切でないことがあります。月次の精度と迅速さのどちらを重視するかを決め、毎月なるべく同じ方法で集計することが比較の基本です。
④ 利益と現預金の乖離
資金面では、今月の利益と将来の現金残高を分けて考えます。借入金の元本返済は損益の費用とは別の動きですが、現金は減少します。反対に借入によって預金が増えても、それ自体が売上や利益になるわけではありません。試算表と預金明細、資金繰り表を併せて見ることで判断材料が増えます。
⑤ 専門家への相談
不明な点を放置しないことも大切です。数字の整合性が取れないときは、経理担当者だけで結論を急がず、元資料をそろえて税理士や会計担当の専門家に確認しましょう。特に税務上の扱いと会計上の期間配分を伴う仕訳は、個別事情によって扱いが異なることがあります。
まとめ
試算表の数字に違和感があったら、まず締め処理と集計条件をそろえ、入力ミスと実際の業績変化を切り分けます。そのうえで、売上と利益の関係、費用の急増、売掛金、預金残高、突然の数値変化について、元資料を見ながら原因を探しましょう。
大切なのは「数字が悪い」と評価して終わるのではなく、「何が起きたか」「どの資料で確かめたか」「誰がいつ対応するか」を明確にすることです。小さな会社でも、気になる項目を一つずつ調べ、翌月に結果を見直すことから始められます。試算表を経営判断の入口として活用していきましょう。